Aprovechar los pagos digitales para abordar la economía informal mundial
Los pagos digitales se promueven de forma generalizada como un medio para incorporar la economía informal a la formal y, con ello, ampliar la inclusión financiera, aumentar los ingresos fiscales y extender la protección social. Hay mucho en juego. Cerca de 2000 millones de personas, alrededor del 58 % de los trabajadores del mundo, se ganan la vida en la economía informal1, y la mayoría lo hace por necesidad, no por elección. La forma en que se digitalicen los pagos y quiénes impongan las condiciones contribuirán a determinar si estos trabajadores obtienen protección y oportunidades o si quedan aún más marginados.
Un mayor uso de los pagos digitales se asocia con menos empleo informal y un crecimiento más rápido, aunque el efecto es pequeño y depende de ciertas condiciones, porque la titularidad de cuentas bancarias ha aumentado en todo el mundo sin una mejora equivalente de la salud financiera de las personas.
Por ello, dos distinciones resultan decisivas.
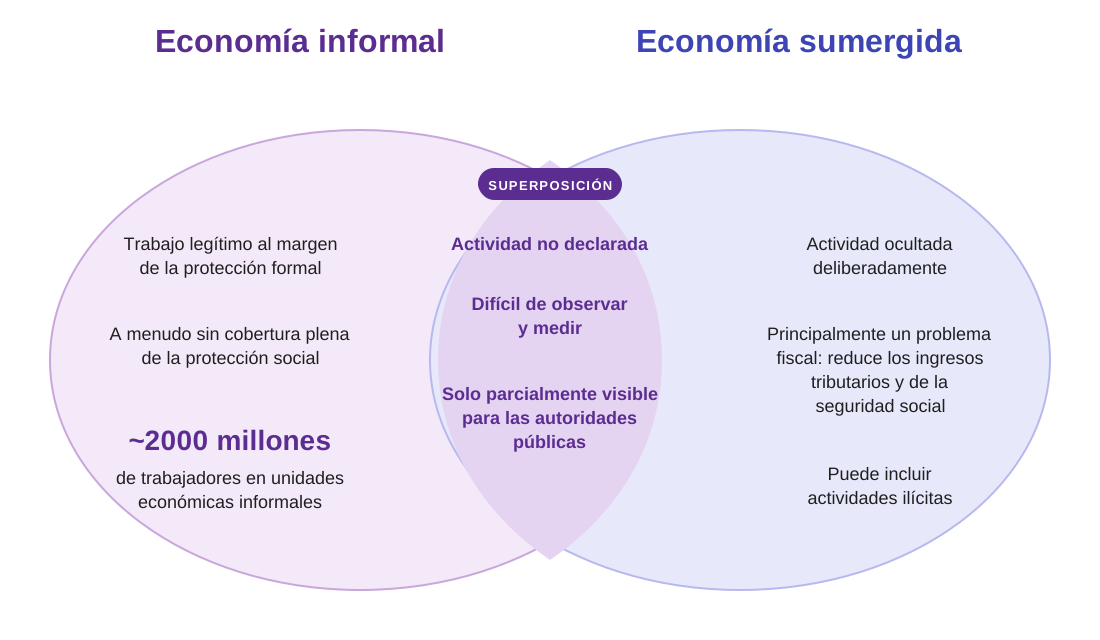
En primer lugar, la economía informal, entendida como el trabajo legítimo al margen de la protección formal, no debe confundirse con la economía sumergida, cuya producción se oculta a las autoridades. En la práctica, ambas se superponen, y gran parte de esa superposición no es deliberada: de forma habitual, se asegura a los trabajadores que se pagan contribuciones en su nombre cuando no es así. A efectos de las políticas públicas, lo que distingue a ambos grupos es la intención de infringir la ley, más que la categoría contable; tratar a todos los trabajadores informales como un problema de la economía sumergida legitima la coerción contra personas que no han ocultado nada.
En segundo lugar, tener una cuenta bancaria no equivale a la inclusión ni a la formalización. Concebir los pagos digitales como una herramienta para que los trabajadores informales sean visibles para el Estado supone confundir el objetivo y puede perjudicar a las personas a las que debería beneficiar.
Interledger Foundation es una organización sin fines de lucro que mantiene una infraestructura de pagos abierta e interoperable como bien público mediante Interledger Protocol, el estándar Open Payments y Rafiki. Nos pronunciamos sobre este tema porque ahora se está definiendo la infraestructura que sustentará los programas de inclusión y protección social, y porque no tenemos intereses comerciales en el volumen de transacciones ni en el desplazamiento del efectivo. Esta posición nos permite afirmar con claridad lo que no pueden decir los proveedores, que se benefician de ambos: los pagos por sí solos no formalizan una economía. Por ello, sostenemos que la agenda de inclusión debe avanzar con respeto por los derechos, que la capa de pagos que la sustenta debe ser abierta, neutral e interoperable, y que debe conservarse el efectivo como opción junto con los pagos digitales. La bibliografía académica demuestra que, utilizada de este modo, la infraestructura de pagos abierta puede reducir los costos, ampliar las opciones y llegar más allá de las fronteras y hasta el último tramo de acceso. Facilita una transición justa, pero no sustituye las políticas públicas que deben impulsarla.
Qué muestra la evidencia
Empleo informal como proporción del empleo total, por región.
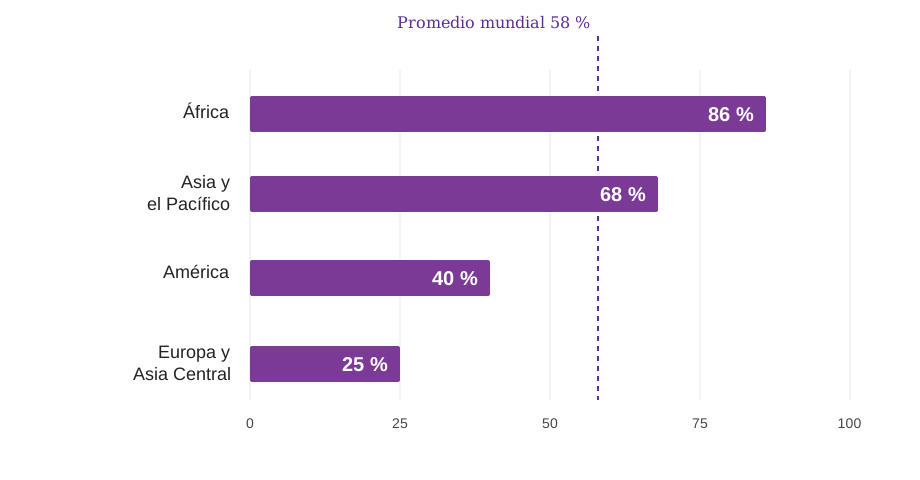
Magnitud y personas que intervienen. El empleo informal es una característica estructural de la mayoría de los mercados laborales. Representa alrededor del 86 % del empleo en África, el 68 % en Asia y el Pacífico, el 40 % en América y el 25 % en Europa y Asia Central.2 Casi la mitad de los trabajadores informales trabajan por cuenta propia. Las ocupaciones informales más visibles son medios de vida cotidianos: trabajadores domésticos (más de 76 millones en todo el mundo, en su mayoría mujeres), trabajadores a domicilio, vendedores ambulantes y de mercados, recolectores de materiales reciclables, pequeños agricultores y un número creciente de trabajadores de plataformas (economía de trabajos esporádicos) y de temporada. Las mujeres están sobrerrepresentadas en los segmentos más precarios de estas ocupaciones.
Retratos de la informalidad
- Bangkok, Tailandia. La venta ambulante tiene una larga tradición en la vida económica y social de Tailandia, pero el número de vendedores aumentó a medida que el crecimiento industrial atraía trabajadores de las provincias a las ciudades a un ritmo superior al que el sector formal podía incorporarlos. La crisis financiera de 1997 marcó un punto de inflexión: numerosos trabajadores despedidos pasaron al comercio informal, y la venta en las aceras públicas se convirtió en una estrategia de supervivencia para personas con escasa escolaridad, bajos ingresos y una historia de migración reciente. Fuente: Kangrij Roeksiripat, “Economía informal: estudio de caso de los vendedores ambulantes de Bangkok”, International Journal of Business and Administrative Studies 2(2) (2016), 29-36. (se abre en una pestaña nueva)
- Delhi, India. En una investigación-acción con Self-Employed Women’s Association Delhi, más del 80 % de las trabajadoras a domicilio encuestadas declararon ganar menos de un tercio del salario mínimo legal de Delhi, y seis de cada diez señalaron que sus ingresos no cubrían las necesidades básicas del hogar. El análisis cartográfico de la infraestructura de siete asentamientos reveló graves deficiencias en el suministro de agua, el saneamiento, la electricidad y la calidad de la vivienda en todos los tipos de asentamientos. El calor extremo agrava todos estos problemas y la protección social es escasa: cuatro de cada diez encuestadas no tenían tarjeta de racionamiento, que permite acceder a la mayoría de los programas de asistencia social. Fuente: Shalini Sinha, Caroline Skinner, Rituraj Pegu y Marcela Valdivia, Trabajar bajo el calor: trabajadoras a domicilio y justicia climática en Delhi, informe de políticas públicas de WIEGO n.º 35 (junio de 2026). Todas las personas encuestadas eran mujeres y los autores describen los resultados como indicativos, no representativos. (se abre en una pestaña nueva)
- Berlín y Madrid. Un trabajo de campo cualitativo con trabajadores informales y organizaciones de migrantes reveló que la exclusión financiera se produce por los requisitos de documentación, los controles contra el lavado de dinero, las barreras lingüísticas y los sistemas de pago poco adaptados a quienes viven entre distintos países. Los trabajadores y las comunidades migrantes responden a estas carencias mediante préstamos informales, grupos de ahorro rotativo, redes de remesas, ayuda mutua y formas de organización dirigidas por los propios trabajadores. La conclusión es que la informalidad no es solo una estrategia de supervivencia individual: deriva del diseño institucional, de las políticas migratorias, de la infraestructura financiera y de los sistemas de trabajo en plataformas que trasladan los riesgos y las responsabilidades a los trabajadores. Fuente: Xiaoji Song, embajador de Interledger Foundation, trabajo de campo de 2025; informe de investigación Exclusión financiera, capitalismo de plataformas y justicia laboral translocal en Berlín y Madrid, de próxima publicación. (se abre en una pestaña nueva)
La relación con los pagos digitales es real, moderada y depende de ciertas condiciones. La evidencia independiente más sólida, un estudio de 101 economías entre 2014 y 2019, reveló que un aumento de un punto en el uso de los pagos digitales se asocia con un incremento de 0,10 puntos en el crecimiento del PIB per cápita y una reducción de 0,06 puntos en la proporción de empleo informal en un período de dos años. Se trata de una asociación en cuyo análisis se controló la endogeneidad.3 Por lo tanto, la adopción generalizada de los pagos digitales podría impulsar la formalización de las empresas más pequeñas.4 Sin embargo, el acceso no equivale al uso, a la inclusión ni a la formalización. Según Global Findex 2025 de World Bank, el 79 % de los adultos tiene una cuenta; sin embargo, 1300 millones de adultos siguen sin estar bancarizados, las mediciones de salud financiera no muestran mejoras y muchos titulares de cuentas realizan pocas transacciones.5 CGAP es aún más contundente: sigue siendo escasa la evidencia de que canalizar los pagos a través de cuentas genere una inclusión financiera significativa, y la mayoría de los beneficiarios retiran el dinero de inmediato en lugar de ahorrarlo o utilizarlo para realizar transacciones.6 El acceso por sí solo no basta.
Qué condiciona el resultado. Tres factores distinguen la digitalización que aporta beneficios de la que contribuye poco. El primero es la capacidad de elección de los clientes y la interoperabilidad: el análisis de CGAP sobre los sistemas de pagos gubernamentales más recientes indica que la diferencia decisiva reside en ofrecer a las personas opciones reales sobre cómo recibir y utilizar los fondos, y que canalizar a todos a través de un solo proveedor y de puntos de retiro de efectivo preestablecidos aporta pocos beneficios para la inclusión.7 El segundo es la protección de los consumidores y el diseño de los productos. La evidencia señala que las principales barreras son la documentación, las comisiones, la distancia y la falta de confianza, y que los resultados mejoran cuando se exige transparencia en las comisiones y se diseñan productos centrados en los usuarios. El tercero es la privacidad y la proporcionalidad. La digitalización genera datos y un diseño respetuoso de los derechos limita la recopilación al mínimo necesario. La digitalización coercitiva o las medidas que desalientan el uso del efectivo pueden excluir a las personas más pobres, a quienes carecen de documentación y a quienes no tienen acceso digital, además de menoscabar la privacidad; el efectivo sigue siendo una alternativa importante y, para muchos, el instrumento más inclusivo. Las afirmaciones de que eliminar el efectivo genera grandes beneficios económicos deben interpretarse con cautela, ya que las estimaciones de este tipo que más se citan proceden de investigaciones patrocinadas por el sector de los pagos.8
Un marco de políticas públicas basado en los derechos
La formalización es un objetivo acordado en el ámbito internacional, pero también se ha acordado una forma específica de alcanzarlo. El Objetivo de Desarrollo Sostenible 8.3 y la Recomendación 204 de ILO, la primera norma internacional del trabajo sobre la economía informal, promueven facilitar la transición a la formalidad, crear, preservar y mejorar empleos y medios de vida dignos, y evitar que los empleos formales pasen a la informalidad. La Recomendación 204 reconoce que la mayoría de las personas están en la economía informal por falta de oportunidades, no por elección.9
“Los enfoques económicos que predominan en los debates sobre la formalización no prestan suficiente atención a cómo la distribución desigual del poder económico y político, tanto en el ámbito local como mundial, es a la vez causa y consecuencia de la informalidad.”
Fuente: Allison Corkery y Marlese von Broembsen, Un enfoque de la formalización basado en los derechos: cambio transformador mediante la negociación colectiva (se abre en una pestaña nueva), documento de trabajo de WIEGO n.º 50 (2026), p. 10.
El marco pertinente de derechos humanos comprende el derecho a la seguridad social, al trabajo y a condiciones laborales justas, así como a la privacidad; este último, junto con el principio de no discriminación, limita los enfoques de formalización que requieren grandes cantidades de datos.10 La inclusión financiera facilita el ejercicio de estos derechos; no es un fin en sí mismo.
En Interledger Foundation, creemos que las intervenciones en materia de pagos deben evaluarse según amplíen el acceso, las opciones, la resiliencia y la protección de las personas con respeto por sus derechos, y no según aumenten al máximo su visibilidad ante las autoridades o favorezcan a un proveedor o una infraestructura de pagos en particular.
De ello se desprenden dos consecuencias. La primera es que la informalidad y la evasión son problemas que se superponen en gran medida, no de forma marginal. En buena parte del trabajo informal se incumplen las normas a sabiendas. Los vendedores ejercen su actividad sin licencias que saben que necesitan, a menudo porque el número de licencias disponibles es muy inferior al de personas que las requieren, o porque para registrarse deben acreditar un domicilio, presentar documentos o pagar tasas que no están a su alcance. En esas condiciones, el incumplimiento responde a problemas de acceso y capacidad administrativa, y las medidas para exigir el cumplimiento no resuelven la limitación subyacente.
La segunda es que rara vez se puede observar la intención; por ello, cualquier política que pretenda clasificar a las personas según esa intención terminará por hacerlo, en la práctica, mediante indicadores indirectos como el sector, la visibilidad y el monto de las transacciones. Estos indicadores afectan con mayor dureza a quienes operan a menor escala, lo que produce el efecto contrario al propósito declarado.
Es posible establecer una distinción aplicable en la práctica a partir de lo que sí se puede observar. Orientar las medidas para exigir el cumplimiento hacia los casos en que las obligaciones sean sustanciales y las conductas perjudiquen a otros, incluidos los empleadores que clasifican de forma incorrecta a los trabajadores o retienen contribuciones que ya han recaudado. Orientar las medidas de inclusión y protección hacia los casos en que las obligaciones sean mínimas y el principal obstáculo sea el acceso, no el ocultamiento. Una misma herramienta digital puede servir para ambos fines; elegir a cuál servirá es una decisión de política pública que debe explicitarse, en lugar de quedar sujeta a la configuración predeterminada de quien desarrolle la infraestructura de pagos.
El papel de la infraestructura abierta e interoperable
Interledger Foundation mantiene una infraestructura pública digital neutral y abierta al servicio del interés público. La tecnología Interledger sustenta los programas de inclusión y protección social; por ello, adoptarla no constituye, por sí mismo, una intervención. Hay tres componentes pertinentes:
- Interledger Protocol (ILP) es un protocolo abierto para enrutar paquetes de valor entre distintas redes y registros contables, incluidos bancos, dinero electrónico, dinero móvil y sistemas de cuenta a cuenta. Los intermediarios, denominados conectores, reenvían los paquetes y realizan la liquidación en los extremos, de modo que el valor puede circular entre monedas y sistemas sin que todos los participantes deban incorporarse en una misma red. Para la agenda sobre economía informal, esto supone interoperabilidad entre infraestructuras de pago y entre países, menor dependencia de un proveedor y la posibilidad de realizar pagos de muy bajo valor y alta frecuencia que, de otro modo, no resultarían económicos por las comisiones fijas.
- Open Payments es un estándar de API abierto que define cómo los proveedores de servicios financieros ponen a disposición funciones de pago, como cotizaciones, autorizaciones y pagos entrantes y salientes, de forma uniforme y con consentimiento, junto con direcciones de billetera comprensibles para las personas que remiten al punto de conexión del beneficiario. La autorización estandarizada, los límites de gasto y los mandatos revocables facilitan la implementación de requisitos escalonados de conocimiento del cliente y de medidas de protección de los consumidores, así como la reducción al mínimo de los datos personales recopilados. Una especificación única reduce los costos de cambiar de proveedor y la exclusión de los mercados pequeños.
- Rafiki es una implementación de referencia de código abierto de ILP y Open Payments que reúne los servicios esenciales que necesita una billetera o un proveedor de pagos. Los organismos públicos y los proveedores de servicios financieros pueden poner en marcha servicios interoperables y realizar pruebas piloto supervisadas con rapidez; además, como el código es abierto, los organismos reguladores, los auditores, las organizaciones de trabajadores y los investigadores de seguridad pueden examinar su funcionamiento. Digital Public Goods Alliance reconoce a Rafiki como bien público digital y evalúa los proyectos de código abierto conforme al estándar DPG en materia de apertura, documentación, privacidad y diseño que no cause daño. Consulte nuestra entrada en el Registro de Bienes Públicos Digitales (se abre en una pestaña nueva).
Según la evidencia, esta infraestructura propicia los factores que permiten que la digitalización funcione: la capacidad de elección de los clientes y la interoperabilidad, que CGAP considera decisivas; menores costos y menos obstáculos en el último tramo de acceso y entre países para los pagos gubernamentales y las remesas; la reducción al mínimo de los datos y las prácticas proporcionadas contra el lavado de dinero, que respetan los límites que impone la privacidad; y la liquidación mediante infraestructuras locales, como los sistemas de pago instantáneo y de dinero móvil, sin necesidad de sustituir por completo las existentes. También es importante señalar lo que esta infraestructura no hace. Por sí sola, no formaliza una economía, no supervisa el trabajo ni mejora la salud financiera. Esos resultados dependen de los incentivos, del diseño de la protección social, de la protección de los consumidores y de la conectividad, elementos que ningún protocolo de pagos puede ofrecer. La infraestructura abierta mejora las condiciones que permiten la inclusión. No garantiza el resultado y presentarla como una herramienta de formalización o visibilidad exageraría su alcance y la orientaría en la dirección equivocada.
Recomendaciones para los gobiernos
- Establecer como objetivo la interoperabilidad financiera y la capacidad de elección de los clientes, no una infraestructura de pagos, un proveedor o una tecnología en particular. Exigir que los programas de desembolso de fondos públicos utilicen estándares abiertos y documentados que pueda implementar cualquier proveedor de servicios financieros que cumpla los requisitos, y permitir que los beneficiarios elijan dónde recibir el dinero.
- Medir el éxito según el uso y los resultados, no según las cuentas abiertas. Hacer un seguimiento del uso activo, la resiliencia y la salud financiera, y financiar la investigación independiente necesaria para comprobar, en lugar de dar por sentadas, las relaciones entre los pagos digitales y la formalización.
- Combinar la digitalización con requisitos de identificación proporcionados y la recopilación del mínimo de datos necesarios, y preservar el efectivo. Adoptar normas de identificación escalonadas y basadas en el riesgo para que las personas con documentación limitada puedan acceder a servicios básicos, recopilar el mínimo de datos necesarios y mantener un acceso adecuado a los depósitos y retiros de efectivo, de modo que la digitalización no excluya a las personas más pobres ni a quienes carecen de conexión.
- Eliminar las barreras a la adopción desde la perspectiva de los consumidores. Abordar de forma directa los problemas de documentación, comisiones, distancia y falta de confianza mediante requisitos de identificación basados en el riesgo, comisiones transparentes, redes de agentes con apoyo suficiente e interfaces multilingües adaptadas a personas con escasa alfabetización.
- Realizar pruebas piloto supervisadas antes de ampliar la implementación. Probar los casos de uso de salarios, beneficios y remesas en entornos controlados de pruebas regulatorias, con supervisión y salvaguardas para proteger a los consumidores; las implementaciones de código abierto, como Rafiki, permiten realizar pruebas piloto de bajo costo que pueden examinarse.
- Distinguir la informalidad por necesidad de subsistencia de la evasión deliberada. Orientar las medidas para exigir el cumplimiento hacia los casos en que las obligaciones sean sustanciales o las conductas perjudiquen a terceros, incluidos los empleadores que clasifican de forma incorrecta a los trabajadores o retienen las contribuciones recaudadas. Cuando las obligaciones sean mínimas y el obstáculo sea el acceso, aplicar medidas de inclusión y protección. No utilizar medidas coercitivas destinadas a aumentar la visibilidad contra trabajadores cuyo incumplimiento se deba al costo de la formalización o a la imposibilidad de acceder a ella.
La tecnología Interledger por sí sola no logrará que 2000 millones de trabajadores accedan a la protección formal. Sin embargo, creemos que, si se utiliza para ampliar el acceso, las opciones y la privacidad como base de políticas de inclusión y protección social bien diseñadas, puede contribuir a crear las condiciones para que esa transición respete los derechos.
Footnotes
-
ILO, Mujeres y hombres en la economía informal: actualización estadística (Ginebra: International Labour Office, 2023), e ILOSTAT. En 2023, el empleo informal representó el 58,0 % del empleo total mundial, cerca de 2000 millones de trabajadores; el 93 % correspondía a economías emergentes y en desarrollo. Las proporciones regionales van de alrededor del 86 % en África al 25 % en Europa y Asia Central, y se contabilizan más de 76 millones de trabajadores domésticos en todo el mundo. ↩
-
Ibíd. ↩
-
A. Aguilar, J. Frost, R. Guerra, S. Kamin y A. Tombini, Pagos digitales, informalidad y crecimiento económico, documento de trabajo de BIS n.º 1196 (Bank for International Settlements, julio de 2024). En 101 economías, entre 2014 y 2019, un aumento de un punto porcentual en el uso de los pagos digitales se asocia con un incremento de 0,10 puntos en el crecimiento del PIB per cápita y una reducción de 0,06 puntos en la proporción de empleo informal en un período de dos años. El artículo presenta una asociación con controles de endogeneidad, no un efecto causal demostrado. ↩
-
Banco Mundial, Inclusión financiera (panorama general del tema, worldbank.org), donde se afirma que la adopción generalizada de los pagos digitales podría impulsar la formalización de las empresas más pequeñas. El Banco Mundial es quien emplea la formulación condicional. ↩
-
Banco Mundial, base de datos Global Findex 2025. La titularidad de cuentas alcanzó al 79 % de los adultos del mundo y al 75 % en las economías de ingresos bajos y medios; sin embargo, alrededor de 1300 millones de adultos siguen sin estar bancarizados, las mediciones de salud financiera no mostraron mejoras y las barreras más habituales son la falta de dinero, el costo, la distancia, la documentación insuficiente y la falta de confianza. ↩
-
El análisis de CGAP sobre los pagos digitales del gobierno a las personas indica que la evidencia de una inclusión financiera significativa sigue siendo escasa y que la mayoría de los beneficiarios retiran los fondos en cuanto los reciben, en lugar de ahorrarlos o utilizarlos para realizar transacciones. ↩
-
CGAP, El futuro de los pagos G2P: ampliar las opciones de los clientes, que identifica la capacidad de elección de los beneficiarios como el factor decisivo del diseño. Consulte también Impact Pathfinder (impactpathfinder.org), de CGAP y Dalberg, que evalúa más de 600 estudios y concluye que los resultados mejoran cuando los organismos reguladores exigen transparencia en las comisiones y los proveedores incorporan funciones centradas en los usuarios. ↩
-
La estimación, citada con frecuencia, de que un crecimiento más rápido de los pagos digitales podría sumar alrededor de USD 1,5 billones al PIB mundial, así como el conjunto de medidas asociadas para favorecer el uso de tarjetas, proceden de un estudio patrocinado por el sector de los pagos (A.T. Kearney y Visa, Pagos digitales y economía informal mundial, 2018) y se consideran aquí con cautela. ↩
-
Recomendación n.º 204 de ILO, Transición de la economía informal a la economía formal (2015), la primera norma internacional del trabajo centrada en la economía informal; y la meta 8.3 de los Objetivos de Desarrollo Sostenible de la ONU (indicador 8.3.1). ↩
-
Declaración Universal de Derechos Humanos, artículos 12, 22 y 23; Pacto Internacional de Derechos Económicos, Sociales y Culturales, artículos 6, 7 y 9; Pacto Internacional de Derechos Civiles y Políticos, artículo 17. ↩